Expert


De regels voor elektrische auto's en leaseauto’s veranderen in 2027. Zo blijven sommige belastingvoordelen bestaan, terwijl je als werkgever mogelijk te maken krijgt met een nieuwe heffing op fossiele leaseauto’s. Wat zijn de belangrijkste wijzigingen en wat betekenen die voor je onderneming?
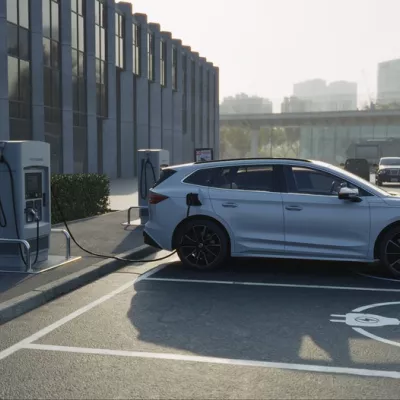
Voor elektrische personenauto’s verandert de korting op de motorrijtuigenbelasting in 2027 niet ten opzichte van 2026. Je blijft recht houden op een korting van 30% op het reguliere tarief.
Volgens het huidige afbouwpad geldt deze korting ook in 2028. In 2029 daalt de korting naar 25%. Vanaf 2030 vervalt de korting volledig.
Let op: deze korting geldt alleen voor uitstootvrije personenauto’s, zoals volledig elektrische auto’s en voertuigen op waterstof. Voor elektrische bestelauto’s en plug-inhybrides geldt in 2027 geen korting.
De youngtimerregeling blijft bestaan, maar wordt aangepast. Een auto die onder de regeling valt, kent nu een bijtelling van 35% van de dagwaarde. Dit is vaak voordeliger dan de reguliere bijtelling over de cataloguswaarde.
De leeftijdsgrens zou aanvankelijk per 1 januari 2027 ineens worden verhoogd van 16 jaar naar 25 jaar. Het kabinet kiest nu voor een geleidelijkere en beperktere afbouw. Per 2027 wordt de leeftijdsgrens verhoogd naar 17 jaar en per 2028 naar 20 jaar.
Als overgangsrecht geldt dat auto's die uiterlijk op 31 december 2025 ter beschikking zijn gesteld, de youngtimerregeling in 2026 en 2027 kunnen blijven toepassen. Dit geldt als zij in die jaren de dan geldende leeftijdsgrens bereiken.
Vanaf 1 januari 2028 geldt voor alle auto's dat de youngtimerregeling pas van toepassing is als de auto ouder is dan 20 jaar.
Het kabinet wil elektrisch rijden stimuleren met een nieuwe greentimerregeling. Voor elektrische auto's van vijf tot acht jaar oud komt vanaf 2029 een verlaagde bijtelling van 14% over de oorspronkelijke cataloguswaarde. Het doel is om gebruikte elektrische auto's langer op de Nederlandse markt te houden.
De lagere bijtelling geldt voor maximaal 3 jaar en geldt van 2029 tot en met 2032. Daarna sluit de regeling, zodat de laatste gevallen uitstromen in 2035.
Stel je vanaf 2027 een fossiele personenauto beschikbaar voor privégebruik? Dan betaal je als werkgever een aanvullende pseudo-eindheffing van 12% over de cataloguswaarde inclusief btw en bpm. Deze maatregel is al in 2026 aangenomen. Meer informatie over de pseudo-eindheffing vind je hier, inclusief rekenvoorbeeld.
Het Belastingplan 2027 kondigt wel versoepelingen aan, in de vorm van een aantal uitzonderingen:
Daarnaast komt er een anticumulatiebepaling. Die voorkomt dat werkgevers voor dezelfde auto zowel de pseudo-eindheffing voor fossiele personenauto's als de pseudo-eindheffing voor hoge vertrekvergoedingen moeten betalen.
Heb je medewerkers met een leaseauto of ben je van plan nieuwe auto's aan te schaffen? Dan is het verstandig om je wagenpark en mobiliteitsbeleid vóór 1 januari 2027 te beoordelen.
Kijk daarbij naar:
Door hier tijdig op te anticiperen voorkom je verrassingen en kun je beter onderbouwde keuzes maken.
aaff is graag overal van betekenis. Heb je vragen over de wijzigingen voor elektrische auto's, leaseauto’s of de gevolgen voor jouw wagenpark? Neem dan contact op met onze specialisten.
Bekijk hier alle fiscale wijzigingen uit het Belastingplan 2027.
Vanaf 2027 geldt een pseudo-eindheffing voor werkgevers die fossiele leaseauto’s privé laten gebruiken. Ontdek de impact en wat je nu al kunt doen.

Het verlaagde btw-tarief voor ballonvaarten wordt volgens het Belastingplan 2027 afgeschaft. Vanaf 1 januari 2028 geldt het algemene btw-tarief van 21%.
Altijd op de hoogte van het laatste nieuws
Blijf op de hoogte van het laatste nieuws via onze LinkedIn pagina
